Imagina la escena: pagas el alquiler, apartas dinero cada mes y vuelves a abrir el anuncio del piso que tienes guardado. En la comida del domingo, alguien remata: «Por lo que pagas de alquiler, podrías estar pagando una hipoteca». Tú también has hecho esa cuenta. La que no sale es la de antes de las llaves.
Puedes pagar una hipoteca y seguir sin poder comprar un piso. Para saber cuánto ahorrar para comprar un piso en España, necesitas separar la cuota, el dinero para firmar y la reserva que conservarás después. Que te alcance para una de esas cosas no significa que te alcance para las tres.
Un piso de 250.000 €, financiado al 80 %, tendría una cuota de unos 843 € con un TIN fijo supuesto del 3 % a 30 años. Para comprarlo necesitarías 50.000 € de entrada y otros 25.000 € si presupuestas un 10 % para impuestos y gastos. Total: 75.000 €, más tu colchón. Son supuestos de cálculo, no una oferta hipotecaria.
Por eso mirar solo la mensualidad deja media conversación fuera. Y hay una segunda dificultad: mientras reúnes la entrada, el precio del piso puede cambiar. Puedes terminar el año con más ahorros y con más dinero por reunir.
Ahorras 6.000 €. Y pueden faltarte 3.150 € más.
El INE registró una subida interanual del 12,2 % en el precio de la vivienda en el segundo trimestre de 2026. Vamos a usar ese porcentaje en un ejemplo de un año, junto con precios estables y una bajada. No es una previsión ni significa que el piso que buscas haya subido lo mismo.
Pongamos que ya tienes 15.000 € reservados para ese piso de 250.000 € y apartas otros 500 € al mes. Al cabo de un año tendrás 21.000 €, sin contar intereses ni impuestos. Ahora cambiamos solo el precio del piso y mantenemos el 30 % para entrada y gastos. La distancia inicial es de 60.000 €. Esto es lo que ocurre en cuatro escenarios.
| Cambio del precio en un año | Precio resultante | Entrada + gastos: 30 % | Dinero que aún falta |
|---|---|---|---|
| −5 % | 237.500 € | 71.250 € | 50.250 € |
| 0 % | 250.000 € | 75.000 € | 54.000 € |
| +5 % | 262.500 € | 78.750 € | 57.750 € |
| +12,2 % | 280.500 € | 84.150 € | 63.150 € |
Al principio faltaban 60.000 €. Con precios estables, un año de ahorro recorta esa distancia a 54.000 €. Con una subida del 12,2 %, aumenta a 63.150 €. Has ahorrado todos los meses y, aun así, faltan 3.150 € más. La diferencia se explica por dos cantidades que avanzan a ritmos distintos.
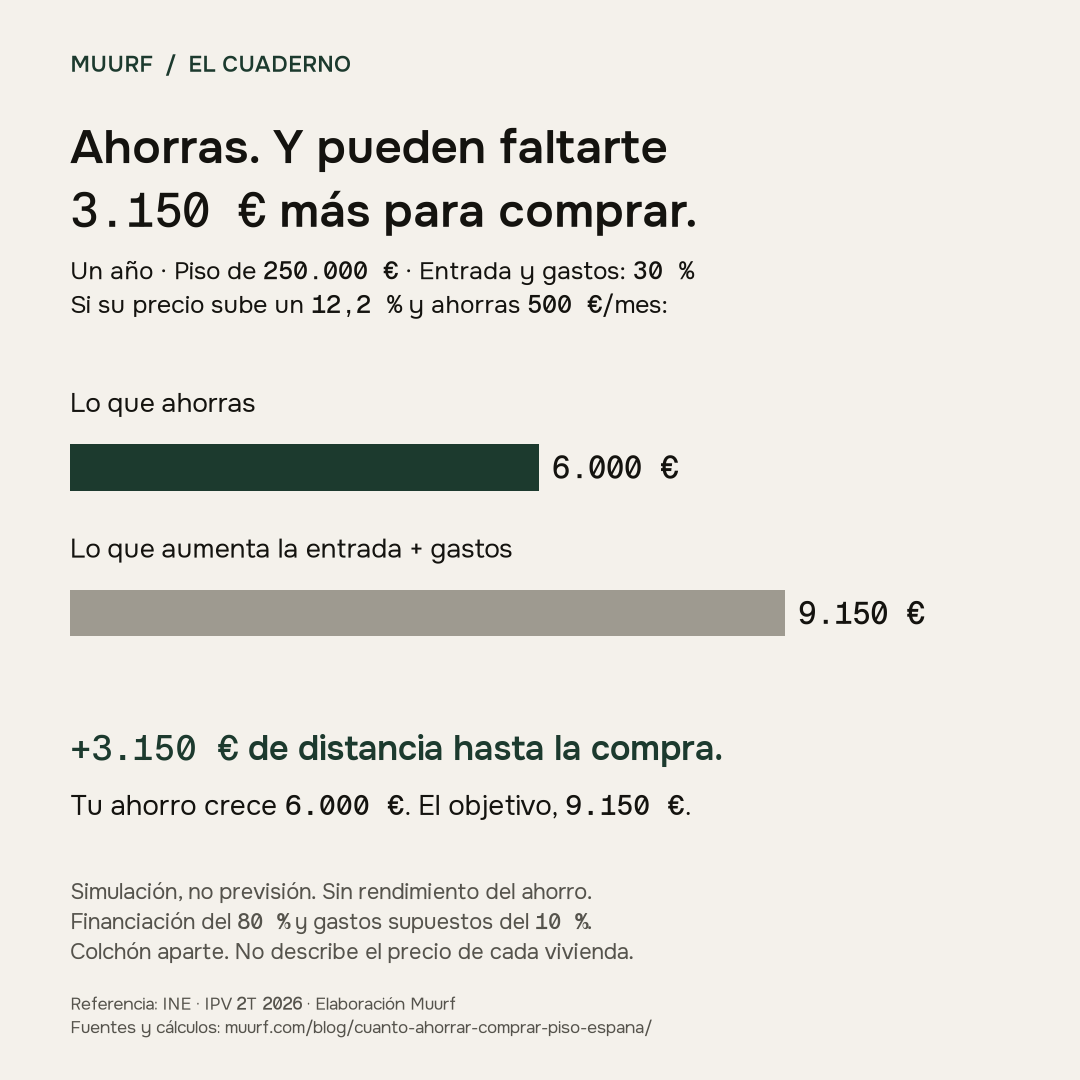
En este ejemplo, una subida del precio del 8 % consume exactamente los 6.000 € de ahorro anual: 250.000 × 30 % × 8 % = 6.000 €. No es un umbral del mercado español. Es el punto de equilibrio de este hogar hipotético, con estos gastos y esta financiación.
No tendría sentido prolongar el 12,2 % durante diez años y presentarlo como el futuro. El INE mide compraventas de vivienda libre adquirida por hogares en todo el país, no el anuncio que guardaste ayer. Para tu plan importa revisar viviendas comparables en la zona donde realmente comprarías y comprobar qué financiación te ofrecen.
Cuánto ahorrar para comprar un piso: tres cantidades separadas
La primera es la entrada. El Banco de España explica que las entidades no suelen prestar más del 80 % del valor de tasación. El importe depende de la operación y de tu solvencia: ese porcentaje es habitual, no una garantía ni un máximo universal. Aquí suponemos que precio y tasación coinciden.
La segunda son los impuestos y gastos. La Agencia Tributaria distingue entre vivienda nueva y usada: en las operaciones habituales sujetas a IVA, la nueva soporta generalmente el 10 %; la usada tributa por ITP en la comunidad correspondiente. Hay particularidades territoriales, tipos reducidos y otros conceptos que revisar. El 10 % total de gastos que usamos en las tablas es un supuesto de cálculo, no una tarifa válida para toda España.
Además, comprar e hipotecar son operaciones diferentes. Según el Banco de España, en la formalización hipotecaria regulada por la Ley 5/2019 el cliente paga la tasación y el banco asume notaría, registro, impuestos y gestoría. Eso no elimina los gastos de compraventa que te correspondan. Pide ambos presupuestos por separado.
La tercera cantidad es la que no entregas al firmar: tu reserva. Mudanza, muebles y arreglos previstos necesitan su propio presupuesto. Las emergencias, otro. La cuenta a cero queda muy limpia en la foto de las llaves. El mes siguiente ya no tanto.
| Precio del piso | Entrada: 20 % | Gastos: supuesto del 10 % | Ahorro para la compra |
|---|---|---|---|
| 150.000 € | 30.000 € | 15.000 € | 45.000 € |
| 200.000 € | 40.000 € | 20.000 € | 60.000 € |
| 250.000 € | 50.000 € | 25.000 € | 75.000 € |
| 300.000 € | 60.000 € | 30.000 € | 90.000 € |
| 400.000 € | 80.000 € | 40.000 € | 120.000 € |
Elaboración propia. Financiación del 80 % del precio; gastos totales supuestos del 10 %. No incluye colchón, reformas ni mudanza. Si para el piso de 250.000 € presupuestas 12.000 € de reserva y 5.000 € de puesta a punto, el objetivo pasa de 75.000 € a 92.000 €. Esos importes son un ejemplo, no una recomendación para todos los hogares.
Puedes separar esa reserva con la calculadora de colchón de emergencia. La entrada y el colchón no pueden ser los mismos euros contados dos veces.
Qué sueldo necesitas: la cuota es una segunda barrera
En nuestro ejemplo, financiar 200.000 € a 30 años con un TIN fijo del 3 % produce una cuota de unos 843 € al mes. El 3 % es un supuesto, no una oferta bancaria ni el tipo medio actual. Faltan seguros, posibles comisiones y el resto de costes de vivir en esa casa.
El Banco de España señala que las entidades suelen considerar una tasa de endeudamiento del 30–35 % de los ingresos, contando también otras deudas. Para ilustrarlo usamos el 35 % de los ingresos netos del hogar. No garantiza aprobación ni significa que ese esfuerzo sea cómodo para todo el mundo.
| Precio del piso | Préstamo: 80 % | Cuota mensual | Ingreso neto al 35 % |
|---|---|---|---|
| 150.000 € | 120.000 € | 506 € | 1.446 € |
| 200.000 € | 160.000 € | 675 € | 1.928 € |
| 250.000 € | 200.000 € | 843 € | 2.410 € |
| 300.000 € | 240.000 € | 1.012 € | 2.891 € |
| 400.000 € | 320.000 € | 1.349 € | 3.855 € |
Cálculo propio con cuotas constantes, 30 años, TIN fijo del 3 % y ninguna otra deuda. Cuotas redondeadas al euro; ingresos calculados con la cuota sin redondear y redondeados hacia arriba. Son ingresos del hogar, no necesariamente un sueldo individual. Con otros 200 € mensuales de préstamos, el ejemplo de 250.000 € exigiría unos 2.981 € netos para mantener ese mismo 35 %.
Dos hogares que ingresan lo mismo pueden estar a años de distancia de una compra. Uno tiene 75.000 € disponibles. El otro, 15.000 €. Su capacidad mensual puede ser parecida; el dinero que les falta para firmar, no. La misma nómina no significa el mismo punto de partida. El ahorro previo, la ayuda familiar y las otras deudas cambian la cuenta antes de mirar los tipos de interés.
Cuántos años tardas en ahorrar la entrada
Partimos de 15.000 € ya reservados para la compra y de un objetivo de 75.000 €. Faltan 60.000 €. Si el precio, los gastos y tu ahorro mensual no cambian, y ese dinero no genera rendimiento, el plazo es una división.
| Ahorro mensual | Meses para reunir los 60.000 € que faltan | Plazo aproximado |
|---|---|---|
| 300 € | 200 | 16 años y 8 meses |
| 500 € | 120 | 10 años |
| 800 € | 75 | 6 años y 3 meses |
| 1.000 € | 60 | 5 años |
| 1.500 € | 40 | 3 años y 4 meses |
Esta tabla es un punto de partida estático. No pronostica el año en que comprarás: en diez años pueden cambiar el piso, tu sueldo, tus gastos, la financiación y tu vida. Una hoja de cálculo que deja todo quieto no puede prometerte una fecha.
¿Comprar sin entrada arregla el problema?
Una financiación mayor puede reducir el ahorro inicial exigido. Existen mecanismos como los avales para la primera vivienda descritos por el Banco de España. La disponibilidad y las condiciones del programa y de la entidad deben comprobarse al solicitarlo. Un aval no es una subvención que descuente dinero del precio ni una aprobación automática.
Mira qué cambia si en el mismo ejemplo se financia el 95 % en lugar del 80 %. Con iguales gastos supuestos, la entrada más gastos baja de 75.000 € a 37.500 €. Pero la deuda pasa de 200.000 € a 237.500 € y, manteniendo el 3 % a 30 años, la cuota sube de unos 843 € a 1.001 €. El ejemplo no reproduce las condiciones de ningún programa.
Se reduce una barrera y aumenta otra. Los impuestos, los gastos y la reserva siguen necesitando presupuesto. Y si alguien avala con su patrimonio, también está asumiendo un riesgo que merece entender por separado.
Antes de decidir si compras o esperas, haz estas cinco cuentas
- Fija un rango de precios para viviendas que realmente te sirvan. El promedio de España no sabe dónde trabajas ni qué necesitas.
- Separa el dinero disponible para comprar del colchón y de otros objetivos. El valor de una inversión que tendrías que vender no equivale sin más a efectivo disponible: puede haber pérdidas, impuestos, costes o plazos.
- Pide un desglose de entrada, impuestos, gastos y financiación. Si la tasación resulta inferior al precio, rehace la cuenta con el préstamo que de verdad te concederían.
- Calcula el coste mensual completo: préstamos, comunidad, IBI, seguros y mantenimiento. Compáralo con tus ingresos y gastos, incluyendo algún mes malo.
- Revisa periódicamente cuánto falta, no solo cuánto has acumulado. Conserva un escenario de precios estables, uno de bajada y otro de subida para ver qué mueve el resultado.
Para poner orden en el segundo paso, empieza por calcular tu patrimonio neto y separar la reserva de efectivo y el dinero de cada objetivo. Tener patrimonio y tener una entrada disponible son cosas distintas.
Si tu pregunta es sobre una vivienda como inversión, la comparación cambia: entra la rentabilidad neta, la concentración y la liquidez. La tratamos en inmueble o bolsa. Aquí estamos calculando la puerta de entrada a una compra, no decidiendo dónde invertir tus ahorros.
Revisar estas cifras no vuelve asequible una vivienda. Te permite ver qué te está frenando: el dinero para firmar, la carga mensual o la reserva que perderías al comprar. Muurf reúne cuentas, inversiones y deudas para que puedas hacer esa primera cuenta con todo delante.
Tu saldo te dice cuánto has ahorrado. No cuánto te falta para comprar. Esa segunda cifra es la que conviene seguir.
Preguntas frecuentes
¿Cuánto dinero necesito para comprar un piso de 200.000 euros?
Con financiación del 80 % y un supuesto del 10 % para impuestos y gastos, necesitarías 60.000 €: 40.000 € de entrada y 20.000 € de gastos. Añade la reserva que quieras conservar y los costes de mudanza o reforma. El importe real depende de la operación, la fiscalidad y la financiación.
¿Cuánto necesito ahorrar para un piso de 250.000 euros?
En el ejemplo de este artículo, 75.000 € para comprar: 50.000 € de entrada y 25.000 € de impuestos y gastos supuestos. El colchón se suma aparte. No es un mínimo universal: una financiación o unos gastos distintos cambian la cifra.
¿Puedo comprar un piso si gano 2.000 euros al mes?
El sueldo por sí solo no basta para saberlo. Con 2.000 € netos y ninguna otra deuda, dedicar el 35 % a la hipoteca equivale a 700 € al mes. Aún faltan la entrada, los gastos, la reserva y el estudio de solvencia del banco. Ese porcentaje no garantiza aprobación.
¿Cuánto tardaré en ahorrar la entrada si aparto 500 euros al mes?
Si partes de 15.000 € y quieres reunir 75.000 €, tardarías 120 meses, diez años, con ahorro constante, precios fijos y sin rendimiento del dinero. Es un cálculo estático. Si cambian el precio del piso, los gastos, la financiación o tus aportaciones, cambia el plazo.
¿Se puede comprar una vivienda sin tener el 20 % de entrada?
Algunas operaciones permiten financiar más del 80 %, según la entidad, el perfil y las garantías. Los avales públicos tienen requisitos y disponibilidad que hay que comprobar. Financiar más reduce el ahorro inicial, pero aumenta la deuda y, a igualdad de plazo y tipo, la cuota. No elimina los demás gastos.
¿Conviene esperar a que baje la vivienda en España?
El dato del INE describe lo que ha ocurrido, no cuándo bajará el piso que buscas. Compara escenarios de subida, estabilidad y bajada junto con tus ahorros, ingresos y necesidad de mudarte. Este artículo calcula esas diferencias; no predice precios ni recomienda una fecha de compra.
Metodología y tablas descargables
Elaboración propia de Muurf, 28 de septiembre de 2026. Los precios, ingresos, ahorros y tipos de interés de los ejemplos son supuestos. El 12,2 % procede del IPV del INE para el segundo trimestre de 2026 y se usa como escenario de un año, no como previsión. Las tablas no describen hogares observados ni precios medios por ciudad. El CSV conserva importes sin redondear; la metodología recoge las fórmulas y las exclusiones. Contenido educativo, no una oferta hipotecaria ni una recomendación personal de compra.